中国棋局:B30A 被拒之后 | AI 打工日志·算力硬件篇④
《中国棋局:B30A 被拒之后》
从 95% 份额到零,再到另起炉灶 · 阅读约 10 分钟 · 无需技术背景
从 95% 到零 一个市场的消失与重生
2022 年,英伟达在中国 AI 芯片市场的占有率是 95%。那是一个连「国产替代」都显得渺茫的数字。
2026 年,英伟达官方口径的这个数字是:零。公司发言人的原话是「高度竞争的数据中心计算市场中份额为零」,连业绩指引都不再把中国单列。
但第三方口径没那么一边倒:IDC 数据显示,2026 年上半年英伟达在华 AI 芯片出货仍有 67.8 万块(同比下滑约 44%),市场份额约 34%;华为以 28% 紧随其后。华为徐直军 9 月更直言「昇腾应该已经超过了英伟达」。两个口径的差距,正是这场博弈最真实的部分——台面上的归零,台面下的暗战。
从 95% 到归零边缘,不是输给了竞争对手,是被两份文件抬出了市场:美国一纸出口管制不让卖,中国一纸政策不让买。2026 年 5 月,黄仁勋对媒体承认,公司已基本把中国 AI 加速器市场让给了华为,还劝投资者「对获批别抱任何期待」。
这一篇就讲清楚三件事:这中间发生了什么、国产芯片追到了哪、以及在这场全球最大的算力博弈里,普通人能看到什么机会。
这一次,是市场被两份文件锁上了门。
B30A 事件全程 一款从未上市的芯片,和它背后的博弈
B30A 是英伟达为「后管制时代」的中国市场设计的一款芯片:基于 Blackwell 架构,砍掉一半算力,但保留高带宽内存和 NVLink 互联——按报道,性能定位在 H20 之上、B300 的一半左右。
设计思路很直白:强到让中国客户愿意买,弱到让美国政府挑不出毛病。结果两边都没讨好。
几个值得琢磨的细节:
「送样即流产」的荒诞。芯片送样到被拒只隔了三个月,一款产品从设计到流片要一年以上——政策的不确定性,比技术的不确定性贵得多。
H200 的 25% 抽成。2026 年 1 月的政策松动,是拿「逐案审查 + 向美国政府上缴 25% 收入」换来的。初期交付量只有几千片级别,对中国市场的算力缺口来说杯水车薪。
最狠的一刀来自内部。中国出台政策:使用国家资金的新建数据中心项目,必须采用国产 AI 芯片。翻译一下就是:就算英伟达的卡能买,国家队也不买了。
国产芯片追到哪了 点击卡片,逐家看现状
点一张卡片,看它的性能、地位与现状
英伟达 B300
华为昇腾 910C
寒武纪 思元590
阿里平头哥 真武810
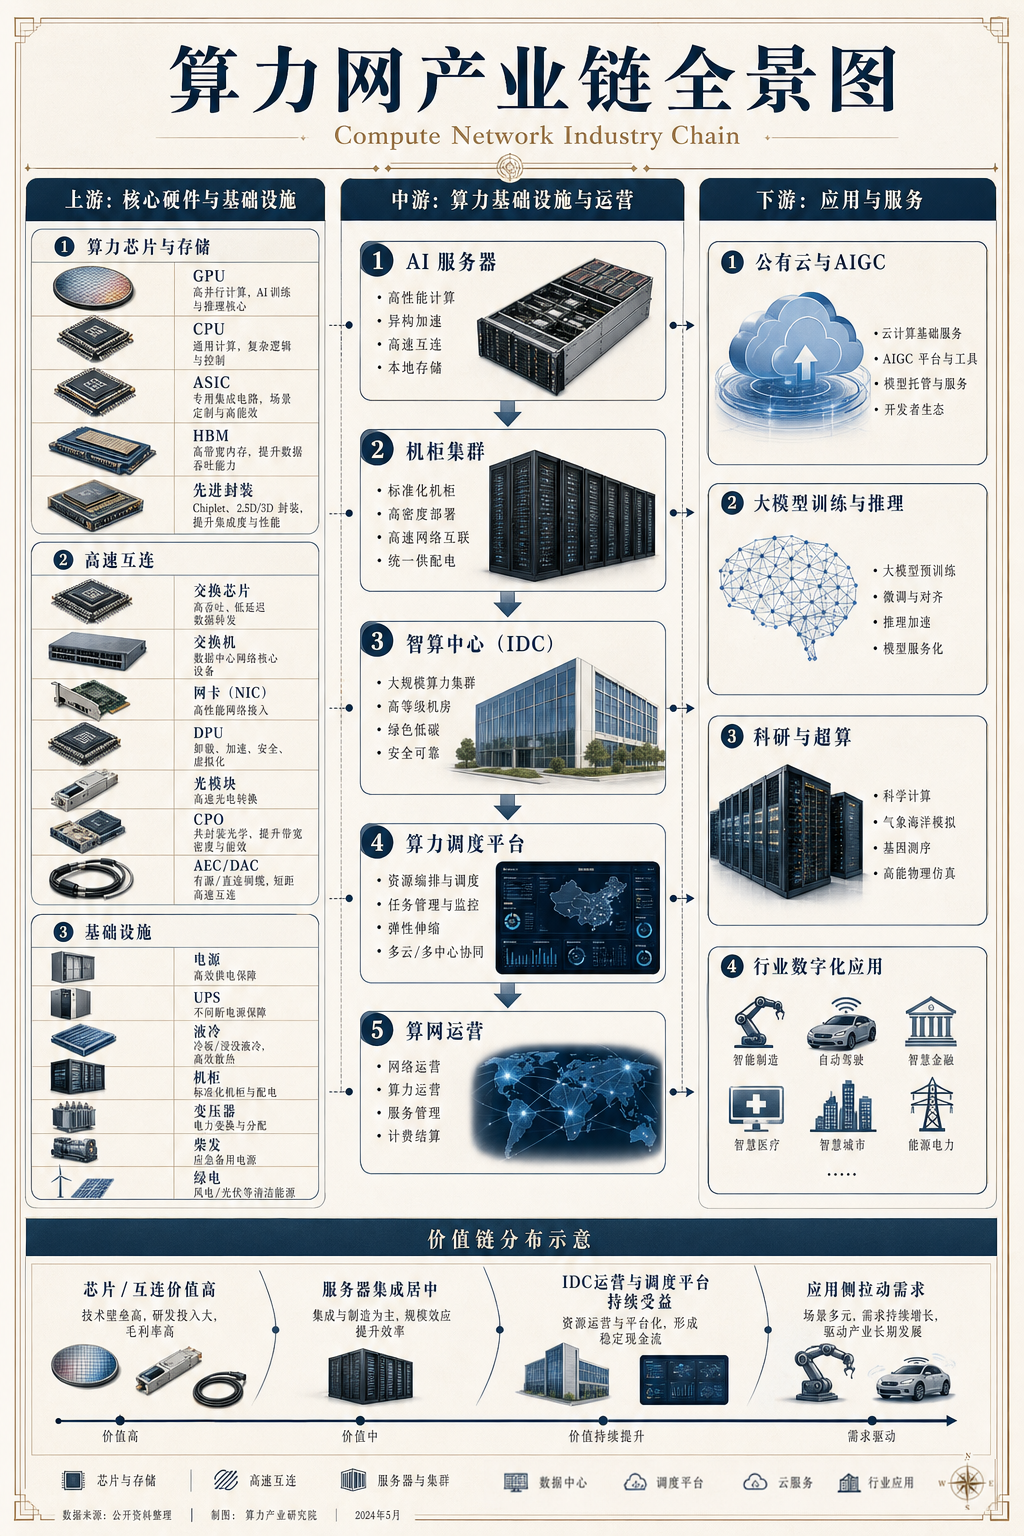
把四张牌放在一起,牌面很清晰:单卡性能仍有 1-2 代差距,但「系统级对抗」已经开场。华为用超节点思路把多卡互联做成整柜方案,对标 NVL72;互联网大厂则用自研 ASIC 在推理侧抢份额。
分市场看会更客观:摩根士丹利测算的国产自给率路径是——2025 年约 35%,2026 年约 45%,2027 年有望到 68%。高端训练仍稀缺,中端推理的翻盘已经在发生。
外部的评估也不算乐观:有分析认为到 2027 年,美国最好 AI 芯片的性能仍将是中国的约 17 倍。差距是真实的,但方向也是真实的——这个市场已经从「会不会有国产替代」变成「国产替代进行到哪一步」。
被芯片遮住的光 国产存储在闷声发财
如果说芯片是棋局的明线,存储就是暗线——而且暗线这边的战况,比很多人想象的乐观。
还记得上一篇那场「硅基通胀」吗?DRAM 价格两年翻着跟头往上涨,全球缺货。这个背景给国产存储厂商送了一份大礼:国内芯片厂买不到最先进的,但国产内存 plug 进国产服务器,整条链自己转起来了。
两家的财报式战绩:
🏭 长鑫科技:从年亏百亿到「日赚约 3 亿」,国产 DRAM 的主力军;国产 HBM 产品预计 2026 年四季度小批量量产
💽 长江存储:以约 1600 亿元估值冲刺 IPO,国产 NAND 的顶梁柱
这就是「双循环」在硬件层的真实样子:中端的芯片 + 国产的存储 + 国产的整机 + 国家资金的项目,凑出一个自给自足的生态。性能不是最顶尖,但供应稳定、价格可控、不怕断供。
对下游企业,这反而成了实实在在的利好——内存全球缺货的 2026 年,能稳定拿到国产 DDR5 的整机厂,交付周期就是竞争力。
一场封锁,逼出了一整条链的成熟。
这盘棋里,普通人的机会 三个看得见摸得着的方向
地缘博弈听起来宏大,落到个体身上,机会其实很具体。
🔧 国产算力的「适配工」
国产芯片最大的短板从来不是硬件,是生态——把跑在 CUDA 上的代码迁移到国产平台,需要大量既懂 AI 又懂硬件的工程师。这个岗位缺口在 2026 年持续扩大,薪资一路看涨。会迁移、会调优的人,比会写模型的人更稀缺。
🏗️ 数据中心的「机电包」
液冷、高压供电、UPS、智能运维——每台 140kW 的机柜都是一套工业项目。上一页说过,机柜里英伟达拿走 92%,但供电和散热是「快速增长的那 8%」。国产替代浪潮里,这批土建+机电的生意正在县市级产业园遍地开花。
📈 二级市场的「卖铲人」
存不存储、做不做得成芯片,资本市场都给了答案:这轮涨价里最稳的利润在「卖铲子」的环节——存储原厂、设备商、封装测试。国产存储双雄的业绩爆发就是证据。当然,追高需谨慎,第三篇那份体检清单同样适用于它们。
最后说句实话:这场博弈没有赢家通吃,只有各取所需。美国保住了技术上限,中国建成了自主下限,而全球用户为两者的分裂支付了重复建设的成本——两份算力体系,两套供应链,两倍的研发。
这就是 2026 年算力市场的终局画面:一个星球,两套机房。
三题小测 收个尾,看记牢没有
算力硬件篇 · 全四季 完
机柜、内存、资本、棋局——四篇拼完 2026 年算力市场的全景。
你的下一台 AI 工位,不管在哪个机房,都运行在这套逻辑之上。